
Rischio finanziario del fornitore: segnali prima di un blocco delle consegne
Verifica i segnali operativi con la finanza e proteggi i documenti sulle attrezzature. Collega i problemi di liquidità alla produzione a rischio.
Che cos'è il rischio finanziario del fornitore?
Il rischio finanziario del fornitore è la possibilità che un fornitore non riesca a finanziare il lavoro necessario per rispettare i propri obblighi. Per un produttore, l'esposizione immediata è l'interruzione degli acquisti di materiale, della produzione o della spedizione. Valuta le tensioni di cassa attuali insieme ai bilanci, poi collega le evidenze agli articoli, alle attrezzature e alle produzioni da cui dipendi.
Gestire il rischio finanziario del fornitore significa agire mentre i pezzi si stanno ancora muovendo. Il tuo team deve distinguere una normale trattativa commerciale da una variazione che minaccia la fornitura, proteggere le evidenze dei beni di sua proprietà e preparare una risposta praticabile. La continuità finanziaria rientra nella Resilienza, con finanza e acquisti che condividono la valutazione invece di lasciarla a un punteggio di credito.
Quali segnali operativi meritano attenzione?
Fai attenzione a richieste improvvise di pagamento anticipato, termini di pagamento più brevi, fornitori di materiale che trattengono la fornitura, ripetuti cambi della data promessa o partenze che lasciano senza presidio lavori critici. Ogni segnale va verificato; nessuno da solo prova l'insolvenza. Chiedi che cosa è cambiato, quale ordine specifico è interessato e che cosa deve succedere perché il fornitore lo completi e lo spedisca.
Confronta la richiesta con lo storico del fornitore. Un acconto per un nuovo stampo su misura può essere normale. Un fornitore consolidato che chiede il pagamento prima di ogni spedizione, dopo anni di condizioni di credito concordate, richiede una discussione più approfondita. Conferma che la richiesta venga da una persona autorizzata e riguardi la società e gli ordini giusti.
Poni domande operative prima di discutere un punteggio. La tua materia prima è ordinata? Il terzista ha accettato la commessa? Il fornitore aspetta un pagamento prima di rilasciare i pezzi finiti? Sa spiegare l'operazione che resta e la data?
Tieni separate le accuse dai fatti confermati. Il commento di un dipendente sui fornitori non pagati è un motivo per indagare, non un riscontro da far circolare come fatto accertato.
Come un segnale finanziario diventa una richiesta di evidenze
Un elenco qualitativo di azioni collega tre possibili segnali di allarme del fornitore alle informazioni necessarie e ai responsabili interni. Termini di pagamento modificati richiedono una spiegazione autorizzata e la verifica della finanza. Un blocco del materiale richiede evidenze di rilascio legate all'ordine. Un impegno mancato richiede una data di produzione e di spedizione documentata. Nessun segnale è indicato come prova di insolvenza.
| Segnale | Evidenza necessaria | Responsabile della decisione | Prova di chiusura |
|---|---|---|---|
| Condizioni di pagamento modificate | Motivo autorizzato e ordini interessati | Finanza e acquisti | Decisione approvata con una tappa di consegna |
| Blocco del credito a monte segnalato | Lotto di materiale, condizione di rilascio e conferma autorizzata | Acquisti e finanza | Rilascio del materiale verificato o alternativa approvata |
| Impegno mancato più volte | Operazione residua e data di spedizione documentata | Acquisti e pianificazione | Evidenza di consegna o della fonte alternativa |
Elenco suggerito: verifica il segnale prima di valutare l'impatto sulle consegne.
Combina i segnali collegati. Una conferma d'ordine mancata può essere solo un ufficio ordini sovraccarico. Una conferma mancata insieme a un blocco del credito presso la fonderia e a una nuova richiesta di pagamento anticipato crea un timore di continuità più concreto. Registra la catena di eventi e le date invece di riassumerla con «il fornitore sembra debole».
Come deve valutare la finanza la posizione del fornitore?
La finanza deve confrontare i bilanci con le esigenze di cassa attuali, gli obblighi di debito, i crediti e il costo di completare gli ordini impegnati. Esamina gli andamenti e la società che esegue il tuo lavoro. I bilanci pubblicati e i punteggi di terzi possono essere in ritardo sulla situazione; usali come contesto per le evidenze operative datate, senza lasciare che un solo rating decida l'acquisto.
Chiedi gli ultimi bilanci annuali disponibili e, per una dipendenza critica, le informazioni gestionali correnti che il fornitore può ragionevolmente condividere. Proteggile con un NDA e con un accesso limitato. Spiega la domanda: se il fornitore può acquistare il materiale, pagare le lavorazioni esterne e completare le quantità già impegnate con te.
Chiedi chi fornisce i fondi e se sono disponibili per questo ordine. Un investitore annunciato non equivale a fondi ricevuti. Un'azienda in utile può comunque avere cassa bloccata in crediti o scorte. Un'azienda in perdita può avere un finanziamento impegnato sufficiente a eseguire il tuo lavoro. Spetta alla finanza interpretare queste differenze; i buyer devono registrare la decisione di fornitura che ne deriva, non improvvisare conclusioni finanziarie.
Se la finanza calcola degli indici, usa denominatori e periodi coerenti. Non esiste una soglia universale di indice di liquidità corrente che provi che un fornitore può spedire i tuoi articoli. Ciclo produttivo, concentrazione dei clienti, sostegno del gruppo, vincoli di indebitamento e domanda stagionale cambiano l'interpretazione. Indica con chiarezza le stime e i dati non disponibili.
Che cosa devi chiedere al fornitore?
Chiedi evidenze legate alla consegna minacciata: disponibilità del materiale, rilascio della lavorazione esterna, stato della produzione, autorizzazione alla spedizione e la persona responsabile di risolvere il vincolo. Per un'assegnazione di lungo periodo, negozia i diritti di informazione finanziaria con vincoli di riservatezza. I bilanci annuali sono una condizione contrattuale suggerita per le dipendenze critiche, non un obbligo di legge imposto a ogni fornitore.
Tieni la richiesta iniziale abbastanza breve da ricevere una risposta. «Potrebbe spiegarci se il blocco del credito riguarda la fusione dell'ordine 184, chi può rilasciare il materiale e la prima data di spedizione sostenibile?» dà al fornitore un compito. «Compili il nostro foglio sul rischio finanziario» può ritardare le informazioni che servono per la riunione di domani sulla carenza.
Porta la conversazione a un referente autorizzato della finanza o della direzione se il tema riguarda fondi o pagamenti. Non chiedere al referente dello stato degli ordini di divulgare i conti riservati dell'azienda. Se il fornitore rifiuta le informazioni, registra ciò che resta sconosciuto e decidi se l'esposizione della produzione giustifica una fonte alternativa o una protezione aggiuntiva.
Per future assegnazioni in sole source o di lungo periodo, esplicita le aspettative di comunicazione prima di negoziare il prezzo: informazioni da condividere, riservatezza, date di consegna, notifiche di modifiche rilevanti e chi le riceve. Conserva quei diritti concordati insieme al contratto, così un buyer successivo potrà usarli.
Come proteggi le produzioni senza fare un pagamento incontrollato?
Confronta la consegna minacciata con la scorta utilizzabile e il tempo necessario per ottenere ricambi qualificati. Decidi se sostenere l'ordine attuale, qualificare un'altra fonte o fare entrambe le cose. Qualsiasi acconto, pagamento accelerato o pagamento diretto a un subfornitore richiede l'approvazione di finanza e contratti, con uno scopo definito, evidenze e un limite all'esposizione.
Evita di mandare denaro solo perché un fornitore dice che aiuterà. Definisci che cosa compra: materiale identificato, un lotto di lavorazione esterna rilasciato, o una quantità specifica spedita. Concorda come verificare l'avanzamento e che cosa succede se la tappa promessa salta. Controlla le tue fatture non pagate e non contestate, così il tuo processo non crea la pressione che stai cercando di risolvere.
Mantieni realistico il tempo di recupero. Un secondo fornitore ha comunque bisogno di disegni, attrezzature, approvazione del processo, tempo di produzione e di un'eventuale autorizzazione del cliente. Avvia il dual sourcing mentre il fornitore attuale continua a lavorare, se è la mitigazione scelta. Sollecitare una spedizione guadagna tempo; non elimina la dipendenza finanziaria.
Fornisci clienti negli Stati Uniti?
L'EO 14415 §7(c) collega il rischio finanziario della catena di fornitura all'incapacità di adempiere agli obblighi finanziari; le sue disposizioni sulla verifica dei fornitori demandano a regolamenti di attuazione. Inoltre, una domanda di fallimento può far scattare una sospensione automatica che incide sugli atti per ottenere il possesso di beni della massa. La proprietà di un'attrezzatura non stabilisce un accesso immediato. EO 14415, 11 U.S.C. 362(a)(3). Verificato il 26 settembre 2026.
Nell'UE
Il recupero delle attrezzature dipende dalle norme nazionali su insolvenza e proprietà. L'InsO §47 tedesco riconosce le pretese su beni separati esterni alla massa. L'articolo 239 del TRLC spagnolo riguarda i beni di terzi, salvi i diritti del debitore di uso, garanzia o ritenzione. Conserva le prove di proprietà e di custodia e fai verificare la via di recupero prima del ritiro. InsO §47, TRLC Article 239. Verificato il 26 settembre 2026.
Quali registrazioni devi conservare per le attrezzature di proprietà del cliente?
Identifica ogni attrezzatura per numero di inventario, ubicazione, proprietario, stato e articoli che l'attrezzatura produce. Conserva documenti d'acquisto, clausole di titolarità, fotografie, riconoscimenti di custodia ed eventuali condizioni concordate di accesso o trasferimento. Queste registrazioni sostengono la pianificazione del recupero, ma un'etichetta da sola non risolve diritti concorrenti né autorizza a rimuovere un bene dai locali del fornitore.
Includi calibri, dime, programmi, registri di manutenzione e dati tecnici necessari per usare l'attrezzatura altrove. Verifica se la tua proprietà li copre tutti. Uno stampo trasferito senza le informazioni per farlo funzionare può proteggere un bene lasciando ferma la produzione.
Fai l'inventario prima della crisi. Chiedi al fornitore di confermare ubicazione e stato attuali e confronta la risposta con i tuoi registri. Fai risolvere ad acquisti e responsabili dei contratti le condizioni mancanti finché il rapporto funziona normalmente. Se la difficoltà finanziaria si aggrava, coordina ogni spostamento tramite chi è responsabile di diritti legali, approvazioni del cliente, qualità e produzione.
Che cosa deve contenere un registro delle azioni sul rischio finanziario?
Tieni traccia del segnale verificato, della società e dell'articolo interessati, della prima produzione esposta, della data dell'evidenza, della decisione della finanza e dell'azione successiva. Tieni separata l'approvazione del pagamento dalla conferma della spedizione. Chiudi una mitigazione quando esiste il risultato concordato, non quando il denaro è trasferito o il fornitore promette miglioramenti. Rivaluta se la tappa successiva fallisce.
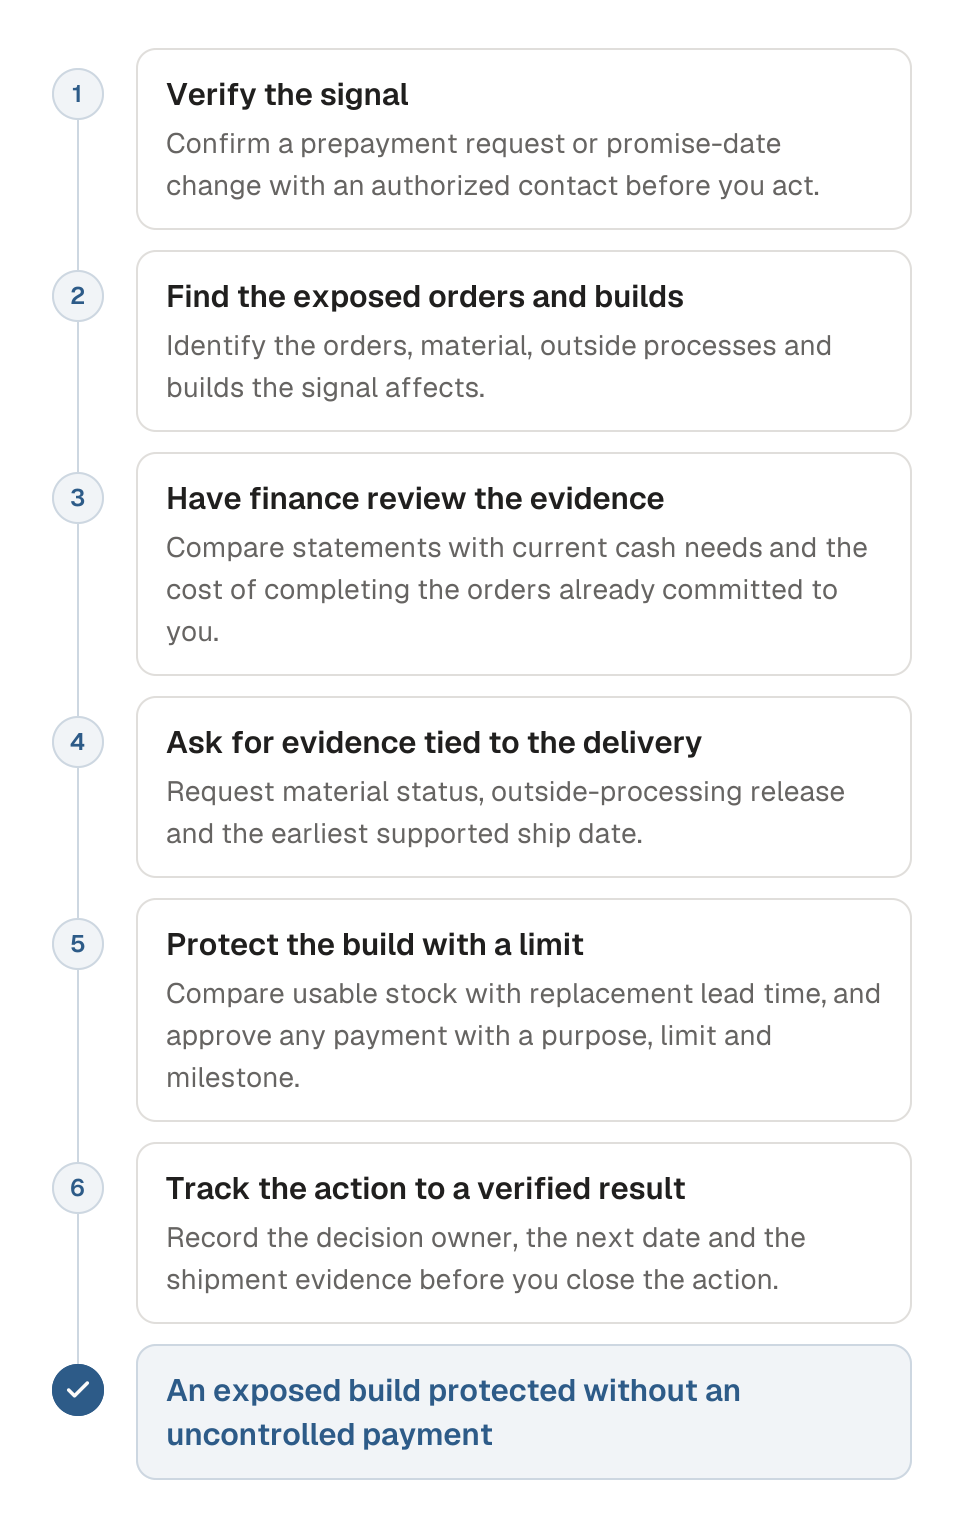
Segui una checklist sul rischio finanziario nella revisione del fornitore:
- Verifica il segnale tramite un referente autorizzato
- Individua ordini, materiale, lavorazioni esterne e produzioni interessati
- Fai esaminare alla finanza le evidenze attuali e le lacune
- Conferma lo stato delle tue fatture e dei tuoi pagamenti
- Controlla la scorta utilizzabile e il tempo di consegna di un ricambio qualificato
- Fai l'inventario delle attrezzature di proprietà e conserva i documenti di titolarità
- Approva ogni sostegno con uno scopo, un limite e una tappa
- Assegna un responsabile della decisione, una data di follow-up e un trigger di escalation
- Salva le evidenze di spedizione o qualifica prima di chiudere l'azione
Tieni le azioni sul rischio finanziario insieme alla più ampia valutazione del rischio fornitori e al piano di gestione del rischio della catena di fornitura. Le variazioni di consegna richiedono comunque la disciplina riga per riga descritta nel monitoraggio degli ordini d'acquisto.
Quali domande si pongono i team sul rischio finanziario del fornitore?
I segnali finanziari di allarme hanno bisogno di contesto e di un responsabile chiaro della decisione. I buyer possono raccogliere le evidenze sugli ordini e individuare le produzioni esposte, mentre finanza e specialisti dei contratti valutano fondi e diritti. Queste risposte spiegano come trattare richieste di pagamento anticipato, punteggi storici e recupero delle attrezzature senza trarre conclusioni che le evidenze disponibili non possono sostenere.
Una richiesta di pagamento anticipato significa che il fornitore è in difficoltà?
No, gli acconti possono essere normali per lavori su misura, nuovi rapporti o acquisti di materiale insoliti. Verifica che cosa è cambiato e perché, se la richiesta corrisponde al contratto e quale tappa di fornitura specifica sostiene. La preoccupazione cresce quando la richiesta compare insieme a blocchi di materiale verificati, impegni mancati o all'incapacità di spiegare come è finanziato il tuo ordine.
Gli acquisti devono affidarsi a un punteggio di credito?
Un punteggio di credito è un elemento con una data e un ambito. Fallo interpretare alla finanza insieme ai bilanci correnti e alle evidenze operative sulla società che ti fornisce gli articoli. Un buon rating storico non stabilisce che l'acquisto di materiale di questa settimana sia finanziato; un rating debole non ti dice quale produzione sia esposta per prima.
Possiamo recuperare le nostre attrezzature se il fornitore dichiara fallimento?
Le prove di proprietà aiutano a stabilire la tua posizione, ma contano comunque accesso, possesso, procedura giudiziaria e diritti concorrenti. Porta contratto, inventario dei beni e registri di ubicazione a chi gestisce il recupero. Non dare per scontato che un'etichetta sull'attrezzatura o una fattura pagata autorizzi l'acquirente a presentarsi e portarla via durante una procedura di insolvenza.
Se il tuo team ha bisogno di un processo più chiaro per raccogliere le evidenze di consegna dei fornitori, parla con il nostro team del lavoro di follow-up dietro i tuoi ordini critici.
Questo articolo offre informazioni generali. Non costituisce consulenza legale o fiscale. Verifica con il tuo consulente legale o fiscale come si applicano le norme alla tua azienda.