
Working Capital durch Bestandsmanagement verbessern
Miss das Kapital in deinem Bestand nach Artikelklasse, kürze gegen die vom Lieferanten bestätigten Termine statt gegen Umschlagsdurchschnitte und mach langsamen Bestand wieder zu Geld, ohne Eilaufträge auszulösen.
Working Capital über den Bestand zu verbessern heißt vor allem: Du entscheidest anhand deiner eigenen offenen Bestellungen, welchen Bestand du abbaust, und nicht anhand eines pauschalen Umschlagsziels. Bewerte jeden Kandidaten gegen die vom Lieferanten bestätigten Termine, die überfälligen Bestellungen und die echten Bedarfstermine deiner Kunden. So setzt du gebundenes Kapital frei, ohne Fehlmengen auszulösen oder Eilaufträge für Aufträge, die du längst zugesagt hast.
Wie hängen Bestand und Working Capital zusammen?
Bestand ist Geld, das du schon gebunden hast, im Regal und in der laufenden Fertigung. Mit jedem Wareneingang kommt eine Rechnung, die du zu den Zahlungsbedingungen des Lieferanten bezahlst, und das Geld fließt erst zurück, wenn ein Kunde für das bezahlt, was du daraus gebaut hast. Bis dahin steckt es in Rohmaterial, Fertigerzeugnissen und dem Sicherheitsbestand, den du für alle Fälle gekauft hast.
Working Capital ist das Umlaufvermögen abzüglich der kurzfristigen Verbindlichkeiten. Für einen kleinen Fertiger ist der Bestand meist der größte Teil davon, den du selbst steuern kannst. Die Zahlungsziele deiner Kunden lassen sich kaum verkürzen, und die Löhne stehen fest, aber wie viele Tage Bestand du gegenüber dem echten Bedarf hältst, entscheidest du.
Die Geldumschlagsdauer (Cash Conversion Cycle) zeigt, wo diese Tage liegen: Days Inventory Outstanding (DIO), die Lagerdauer in Tagen, plus die Forderungslaufzeit (DSO), minus die Verbindlichkeitenlaufzeit (DPO). Jeder Tag DIO, den du streichst, ist ein Tag weniger, an dem du Geld ausgegeben und noch nicht wieder eingenommen hast. Senkst du die DIO, indem du Bestandsentscheidungen an bestätigte Eingangstermine und an die Bedarfstermine deiner Kunden knüpfst, landet das Geld auf dem Konto, wie unsere Ergebnisse zur Liquidität zeigen.
Wie berechnest du, wie viel Kapital im Bestand gebunden ist?
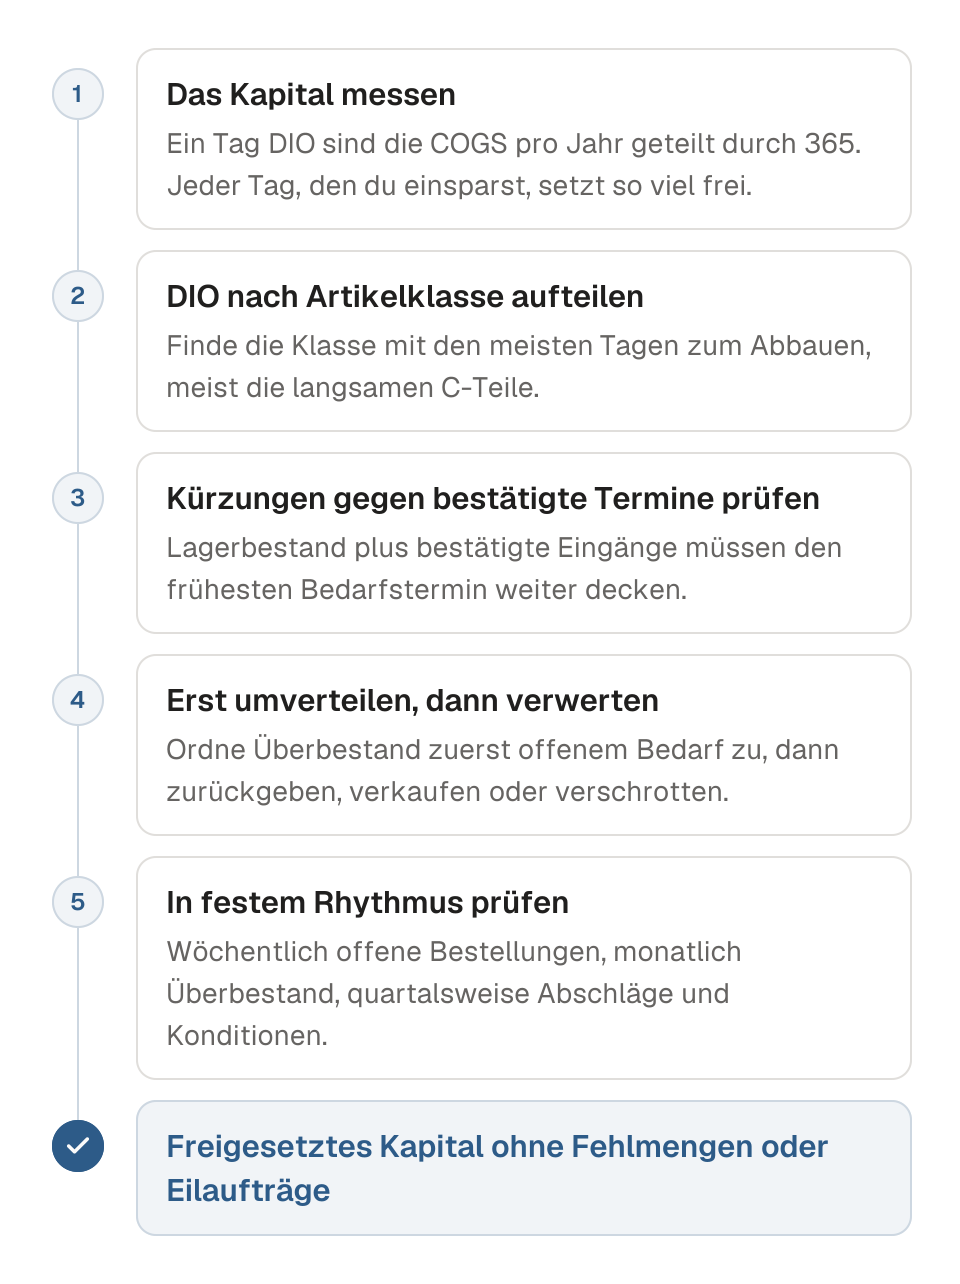
Das im Bestand gebundene Kapital ist der Bestandswert zu Anschaffungs- bzw. Herstellungskosten. Um zu sehen, was ein Tag Bestand wert ist, teilst du die jährlichen Herstellungskosten des Umsatzes (Cost of Goods Sold, COGS) durch 365. Die DIO ist durchschnittlicher Bestand ÷ COGS pro Jahr × 365, also setzt jeder Tag, den du bei der DIO einsparst, die COGS eines Tages frei.
Hol dir zwei Zahlen aus deinem ERP: die COGS pro Jahr und den durchschnittlichen Bestandswert (Anfangs- plus Endbestand, geteilt durch zwei). Nimm einen Fertiger mit einem durchschnittlichen Bestand von 2,4 Mio. $ und COGS von 9,6 Mio. $ im Jahr. Die DIO beträgt 2,4 ÷ 9,6 × 365 = 91 Tage, und ein Tag COGS entspricht etwa 26.300 $. Senkst du die DIO um 10 Tage, setzt das rund 263.000 $ Working Capital frei. Mit dieser Zahl gehst du zu deiner Finanzleitung.
Eine einzige Durchschnitts-DIO verdeckt, wo das Kapital liegt. Teilst du sie nach Artikelklassen auf, ballt es sich meist an einer Stelle:
| Artikelklasse | Bestandswert | COGS pro Jahr | DIO | Kapital je Tag DIO |
|---|---|---|---|---|
| A, Schnelldreher | 900.000 $ | 6,57 Mio. $ | 50 Tage | 18.000 $ |
| B, stetig | 600.000 $ | 2,19 Mio. $ | 100 Tage | 6.000 $ |
| C, Langsamdreher oder veraltet | 900.000 $ | 0,84 Mio. $ | 391 Tage | 2.300 $ |
| Summe | 2,4 Mio. $ | 9,6 Mio. $ | 91 Tage | 26.300 $ |
Klasse C bindet 37,5 % des Kapitals und steht für weniger als 9 % der COGS. Ein Tag weniger bei C setzt am wenigsten Kapital frei, aber bei C gibt es die meisten Tage abzubauen. Bringst du C auf 180 Tage, werden rund 486.000 $ frei, ohne dass du die A-Teile anfasst, die die Lieferungen am Laufen halten. A um 10 Tage zu senken brächte 180.000 $, und zwar genau dort, wo eine Fehlmenge einen Kundenauftrag stoppt.
Zwei Vorbehalte, bevor du bei C kürzt. Manche langsamen Teile sind Ersatzteile mit langer Lieferzeit oder Allzeitbedarfe vor einer Abkündigung, die du bewusst hältst, also prüf jedes einzeln. Und eine offene Bestellung auf ein C-Teil legt noch mehr Kapital auf den langsamsten Stapel, also prüf die Eingangszusagen vor dem Bestand selbst. Die Bestellbestätigung liefert dir für jede dieser Positionen einen bestätigten Termin.
Welche Bestandskennzahlen kündigen Engpässe im Working Capital an?
DIO und Lagerumschlag laufen hinterher. Sie beschreiben das letzte Quartal, wenn das Kapital schon festsitzt. Die Signale, die sich zuerst bewegen, stecken in deinen offenen Bestellungen und deinen Artikeldaten, Wochen bevor sich die DIO bewegt.
Vier Kennzahlen, wöchentlich geprüft, decken das meiste ab:
- Überfällige Bestellpositionen im Wareneingang, nach Lieferant. Jede davon ist ein Termin, der schon einmal geplatzt ist. Einkäufer reagieren, indem sie früher oder mehr bestellen, und dieser Bestand kommt später zusätzlich zur verspäteten Bestellung an.
- Verschiebung der bestätigten Termine offener Bestellungen. Der Abstand zwischen dem bestätigten Termin des Lieferanten und deinem Bedarfstermin, und ob er wächst.
- Reichweite in Wochen gegenüber den Bedarfsterminen. Pro Artikel, gemessen an den tatsächlichen Bedarfsterminen, nicht am Durchschnittsverbrauch.
- Bestand ohne Bedarf in den nächsten sechs Monaten. Der Anteil des Bestandswerts, den kein Auftrag und keine Prognose verbrauchen wird. Das ist der veraltete Bestand von morgen, und jeden Monat, den er liegt, kostet er dich Lagerhaltungskosten. Viele Finanzteams planen mit 20 bis 30 % des Bestandswerts pro Jahr; ermittle deinen eigenen Satz aus Kapitalkosten, Lagerung, Versicherung, Schwund und Veralterung.
Diese Auswahl passt in eine Tabelle. Woran Teams scheitern, ist der Abgleich der ERP-Datensätze mit den Antworten der Lieferanten. Überfällige Bestellungen und Bedarfstermin vs. Zusagetermin behandeln die ersten beiden ausführlich. Cartograph hält diese Termine anhand der Antworten der Lieferanten aktuell. Einen Lieferantenstamm voller veralteter Lieferzeiten bereinigt Cartograph nicht, also räum diese Daten zuerst auf.
Wie sollten offene Bestellungen in Entscheidungen zum Bestandsabbau einfließen?
Ein Artikel kann überbevorratet aussehen, bis du prüfst, ob die Bestellungen, die ihn decken, auch ankommen. Wer Bestand nur anhand der Lagermenge abbaut, zahlt zwei Wochen später Eilfracht. Jede Abbauentscheidung braucht drei Zahlen nebeneinander: was du hast, was Kunden brauchen und wann, und was Lieferanten bestätigt haben und für wann.
Der Bedarfstermin ist der Tag, an dem die Produktion oder ein Kundenauftrag das Material verbraucht. Der bestätigte Termin ist das, was der Lieferant in seiner Auftragsbestätigung zugesagt hat, nicht der Termin, den du angefragt hast. Der Lagerbestand ist das, was heute im Lager liegt. Decken Lagerbestand plus bestätigte Eingänge die Bedarfstermine bis zum nächsten Zyklus, kannst du kürzen. Fehlen bestätigte Termine oder liegen sie nach den Bedarfsterminen, ist der zusätzliche Bestand kein Überbestand. Er ist dein Puffer gegen eine verspätete Bestellung.
Bevor du eine Bestellung stornierst oder verschiebst, prüf vier Dinge:
- Jede offene Bestellposition für den Artikel hat einen vom Lieferanten bestätigten Termin, nicht nur einen Wunschtermin.
- Lagerbestand plus bestätigte Eingänge decken nach der Kürzung weiterhin deine frühesten Bedarfstermine.
- Keine der Bestellungen, auf die du zählst, ist bereits überfällig.
- Du weißt, was eine verspätete Lieferung bei den Kundenaufträgen kosten würde, in die dieser Artikel eingeht: eine Vertragsstrafe, eine stehende Linie beim Kunden oder eine verlorene Folgebestellung.
Die meisten Teams lassen diese Prüfungen aus, weil das Nachfassen von Bestätigungen per E-Mail und Telefon daraus eine Aufgabe für einen halben Tag macht. Der Rat, vor dem Kürzen alles zu prüfen, setzt jemanden voraus, dessen ganze Arbeit genau darin besteht. Die Überwachung überfälliger Lieferungen von Cartograph übernimmt die Prüfung von Bestätigungen und Überfälligkeiten, sodass die Durchsicht nur Minuten dauert. Welche Kunden am wichtigsten sind, entscheidest weiterhin du.
Eine überfällige Bestellung zeigt dir, dass die echte Lieferzeit des Lieferanten länger ist, als dein System annimmt. Kommt ein Artikel immer wieder verspätet, halte den Bestand und korrigiere die Eingangstermine, bevor du irgendetwas kürzt. Fehlmengen beginnen genau dort, wo du gegen einen Termin kürzt, an den niemand glaubt.
Wann schadet Bestandsabbau der Liefertreue und dem Cashflow?
Bestand gegen bestätigte Eingangstermine abzubauen funktioniert. Gegen einen Tabellendurchschnitt abzubauen scheitert auf drei Arten: Fehlmengen, die die Produktion stoppen, Eilfracht, um sie aufzuholen, und Kosten für Eilaufträge, die die eingesparten Lagerhaltungskosten übersteigen können.
Rechne pro Artikel nach, bevor du kürzt. Angenommen, du baust bei einem Teil Bestand im Wert von 2.000 $ ab, und die Lagerhaltungskosten liegen bei 25 % pro Jahr. Du sparst 500 $ im Jahr. Ein einziger Eilauftrag, der 500 $ für Fracht und Überstunden kostet, frisst die Einsparung des ganzen Jahres auf. Deshalb zählen die bestätigten Termine offener und überfälliger Bestellungen mehr als der Meldebestand: Sie zeigen dir, welche Kürzungen sicher sind und welche ein Glücksspiel. Die Lektion zum Expediting beschreibt, was zu tun ist, wenn eine Kürzung schon schiefgegangen ist.
Eine Fehlmenge verzögert auch den Zahlungseingang. Eine Lieferung, die zwei Wochen zu spät rausgeht, wird zwei Wochen zu spät bezahlt, egal welches Zahlungsziel der Kunde hat. Wenn ein Abbau von 20.000 $ Bestand eine Lieferung über 100.000 $ verspätet, hältst du fünfmal so viel Geld zurück, wie du freigesetzt hast. Knüpf jeden Abbau an einen echten Bedarfstermin eines Kunden, nicht allein an eine Formel für den Sicherheitsbestand.
Wie machst du langsam drehenden und veralteten Bestand wieder zu Geld?
Zuerst umverteilen. Bevor du etwas verkaufst, prüf, ob der Überbestand offene Kundenaufträge oder bereits geplante Fertigungsaufträge decken kann. Stell für jeden Artikel die Überbestandsmenge neben die Termine der offenen Kundenaufträge und die bestätigten Bedarfstermine. Ist ein Fertigungsauftrag in sechs Wochen fällig und die Teile liegen im falschen Lager, ist eine Umlagerung besser als jeder Preisnachlass. Dieser Schritt kostet ein paar Stunden Datenabgleich und kein Geld.
Danach verwertest du, geordnet danach, wie viel Geld jeder Weg pro Dollar zurückbringt:
- Rückgabe an den Lieferanten. Meist der beste Erlös, wenn der Lieferant Ware zurücknimmt und die Rücknahmegebühr vertretbar ist.
- Verkauf an einen anderen Hersteller. Funktioniert gut bei Rohmaterial und Normteilen, die ein Unternehmen außerhalb deines Wettbewerbs einsetzt.
- Restpostenhändler. Sie zahlen weniger, nehmen aber schnell große Mengen ab und schaffen Platz.
- Verschrotten oder abschreiben. Bringt am wenigsten zurück, macht aber Lagerfläche frei und beendet die Lagerhaltungskosten für toten Bestand.
Eine Abschreibung ist eine Buchung, kein physischer Vorgang: Der Bestand liegt da, bis du ihn entsorgst. Rechnungslegungsstandards bewerten Vorräte zum niedrigeren Wert aus Anschaffungs- bzw. Herstellungskosten und Nettoveräußerungswert, veralteter Bestand wird also abgewertet, sobald sein Wert sinkt. Steuerlich gilt anderes, und die Regeln unterscheiden sich von Land zu Land. In den USA darf Bestand, der sich noch zu normalen Preisen verkauft, nicht abgeschrieben werden, nur weil er langsam dreht; der Abzug kommt in der Regel erst, wenn du ihn verkaufst, verschrottest oder spendest. Ware, die sich wegen Beschädigung, Veralterung oder als Restposten nicht mehr zu normalen Preisen verkauft, darf zu dem Preis bewertet werden, zu dem du sie innerhalb von 30 Tagen nach dem Inventurstichtag tatsächlich anbietest, abzüglich der Kosten für die Verwertung. Dokumentiere jede Verwertung, und lass die Behandlung von deinem Steuerberater bestätigen, bevor du etwas verschrottest.
Bring deiner Finanzleitung die Artikelliste, ihre Altersstruktur und die vorgeschlagene Verwertung auf einem Blatt, und das Gespräch dauert eine Stunde statt eines Quartals.
In welchem Rhythmus sollte die Bestandsprüfung für das Working Capital laufen?
Für ein Materialwirtschaftsteam aus zwei Personen funktionieren drei Stufen: wöchentlich die Eingangszusagen, monatlich der Überbestand, quartalsweise Gängigkeitsabschläge und Konditionen. Jede Stufe beantwortet eine Frage und dauert weniger als eine Stunde, sobald die Liste steht.
- Wöchentlich: offene Bestellungen gegen den Lagerbestand. Vergleiche die bestätigten Termine der Lieferanten mit Lagerbestand und offenem Bedarf. Markiere Bestellungen, deren bestätigte Termine hinter die Bedarfstermine gerutscht sind, denn sie verursachen sowohl die Fehlmengen als auch die Eilaufträge danach.
- Monatlich: die Liste mit Überbestand und Langsamdrehern. Sortiere die Artikel nach Reichweite in Monaten gegenüber dem Bedarf. Alles über deiner Reichweitenschwelle bekommt eine Entscheidung: verbrauchen, umlagern, zurückgeben oder verkaufen.
- Quartalsweise: Gängigkeitsabschläge und Lieferantenkonditionen. Schreib veralteten Bestand ab, damit die Bilanz die Wahrheit sagt. Prüf auch die Zahlungsbedingungen mit deinen größten Lieferanten, denn längere Zahlungsziele verkürzen die Geldumschlagsdauer genauso zuverlässig wie eine niedrigere DIO.
Welche Werkzeuge helfen, ohne zum Zweitjob zu werden?
Dein ERP enthält die Grundlage für jede Entscheidung in diesem Leitfaden: Bedarfstermine, bestätigte Termine, überfällige Bestellungen und Lagerbestände pro Artikel. Was es nicht tut: bei Lieferanten Bestätigungen nachfassen, Frühindikatoren melden oder abgleichen, was Lieferanten per E-Mail schreiben und was im ERP steht. Dieses Nachfassen ist der zweite Vollzeitjob, den du vermeiden willst.
Tabellen funktionieren, bis sich die offenen Bestellungen täglich ändern. Eine Arbeitsmappe vom Montag ist am Mittwoch veraltet, weil sich Bedarfstermine verschoben haben, eine Eillieferung eingetroffen ist oder ein Kunde einen Auftrag verschoben hat. Der Pflegeaufwand wächst mit jedem Artikel und jedem Lieferanten, und die Logik steckt im Kopf einer einzigen Person.
APS-Planungssysteme sind für Teams mit eigenen Disponenten gebaut. Cartograph knüpft Bestandsentscheidungen auf Artikelebene an deine tatsächlichen offenen Bestellungen. Die Plattform ist für unbegrenzt viele Teammitglieder kostenlos; Scout Agent wird pro erfolgreichem Ergebnis berechnet. Cartograph ersetzt nicht die Buchungen in deinem ERP, und sind die Bestelldaten im ERP falsch, startet Cartograph mit denselben falschen Daten. Kein Werkzeug bereinigt fehlerhafte Stammdaten.
Fragen, die Teams stellen
Wie wirkt sich Bestandsmanagement auf das Working Capital aus?
Bestand ist Geld, das du an Lieferanten gezahlt hast oder ihnen schuldest und das erst zurückkommt, wenn Kunden bezahlen. Für einen kleinen Fertiger ist er meist der größte Teil des Working Capital, den du steuern kannst, und jeder Tag, den du bei der DIO einsparst, setzt die COGS eines Tages frei. Im Rechenbeispiel bringen 10 Tage weniger rund 263.000 $.
Wie viel Working Capital sollte im Bestand gebunden sein?
Ein allgemeingültiges Ziel gibt es nicht; es hängt von den Lieferzeiten deiner Lieferanten, der Schwankung im Bedarf und den Zahlungsbedingungen deiner Kunden ab. Fang bei deiner eigenen Lage an: Bestandswert und DIO, aufgeteilt nach Artikelklasse. Im Rechenbeispiel binden die langsamen C-Teile 37,5 % des Kapitals, stehen aber für weniger als 9 % der COGS, und sind damit die erste Stelle, an der du ansetzt. Prüf jedes einzelne auf Ersatzteile mit langer Lieferzeit, bevor du kürzt.
Ist Bestandsabbau immer gut für den Cashflow?
Nein. Wer gegen einen Tabellendurchschnitt statt gegen bestätigte Bestelltermine kürzt, verursacht Fehlmengen, Eilfracht und Eilaufträge, und ein einziger Eilauftrag kann mehr kosten als die Lagerhaltungskosten eines Jahres für den abgebauten Bestand. Eine verspätete Lieferung verzögert außerdem die Zahlung des Kunden um genau so viele Tage, wie sie zu spät ist.
Wie setzt du in der Fertigung Kapital aus Überbestand frei?
Zuerst umverteilen: Ordne Überbestand offenen Kundenaufträgen oder geplanten Fertigungsaufträgen zu, denn eine Umlagerung kostet kein Geld. Dann gib ihn an den Lieferanten zurück oder verkauf ihn an einen anderen Hersteller oder einen Restpostenhändler, in dieser Reihenfolge nach Erlös. Verschrotten bringt am wenigsten, beendet aber die Lagerhaltungskosten. Lass die steuerliche Behandlung von deinem Steuerberater bestätigen, bevor du etwas verschrottest.
Was ist ein guter Lagerumschlag für das Working Capital?
Ein einziges Durchschnittsziel führt in die Irre, weil es verdeckt, wo das Kapital liegt. Der Umschlag läuft außerdem hinterher: Er beschreibt das letzte Quartal, wenn das Kapital schon festsitzt. Verfolge stattdessen die Signale, die sich zuerst bewegen: überfällige Bestellungen im Wareneingang, Verschiebungen der bestätigten Termine, Reichweite in Wochen gegenüber echten Bedarfsterminen und Bestand ohne absehbaren Bedarf.