
Cómo mejorar el capital de trabajo con la gestión de inventario
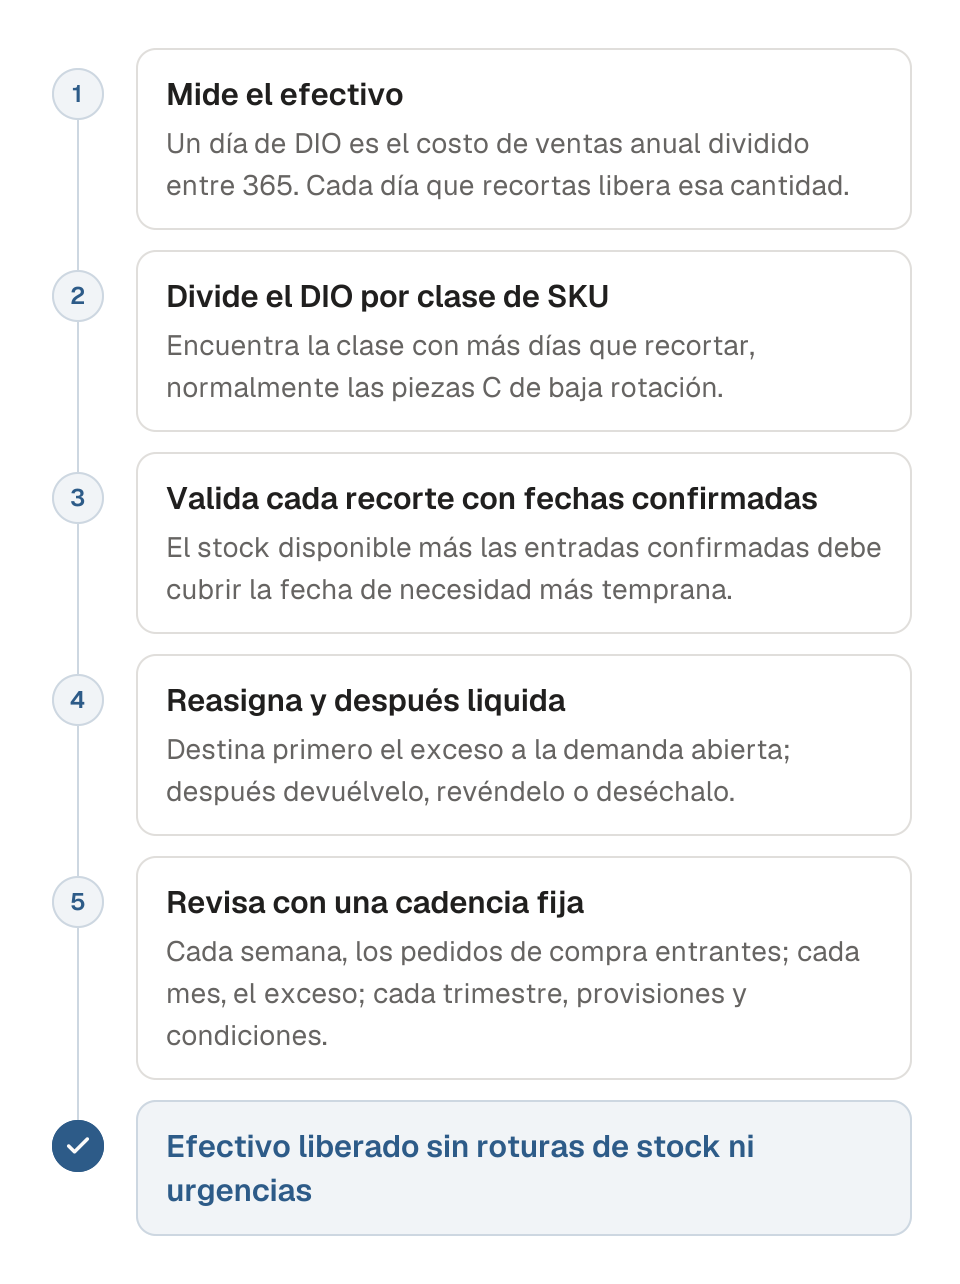
Mide el efectivo de tu stock por clase de SKU, recorta según las fechas confirmadas por los proveedores en lugar de promedios de rotación y convierte el stock lento en efectivo sin provocar urgencias.
Mejorar el capital de trabajo con la gestión de inventario se reduce a decidir qué stock recortar a partir de tus propios pedidos de compra en curso, no de un objetivo genérico de rotación. Evalúa cada candidato frente a las fechas confirmadas por el proveedor, los pedidos vencidos y las fechas reales en que tus clientes necesitan el material. Así liberas efectivo inmovilizado sin provocar roturas de stock ni urgencias en pedidos que ya te comprometiste a entregar.
¿Qué relación hay entre el inventario y el capital de trabajo?
El inventario es efectivo que ya has comprometido, en los estantes y en el producto en curso. Cada pedido de compra que recibes se convierte en una factura que pagas según las condiciones del proveedor, y el efectivo solo vuelve cuando un cliente paga lo que fabricaste con él. Hasta entonces, está en materias primas, en productos terminados y en el stock de seguridad que compraste por si acaso.
El capital de trabajo es el activo corriente menos el pasivo corriente. Para un fabricante pequeño, el inventario suele ser la mayor parte de él que puede controlar. Los plazos de pago de los clientes son difíciles de acortar y la nómina es fija, pero tú decides cuántos días de stock mantienes frente a la demanda real.
El ciclo de conversión de efectivo muestra dónde están esos días: los días de inventario (DIO, por sus siglas en inglés) más los días de cobro, menos los días de pago. Cada día de DIO que recortas es un día menos de efectivo que has pagado y aún no has cobrado. Recórtalo atando las decisiones de stock a las fechas de entrada confirmadas y a las fechas de necesidad de los clientes, y el efectivo aparece en el banco, como muestra nuestra página de resultados de liquidez.
¿Cómo calculas cuánto efectivo tienes inmovilizado en inventario?
El efectivo inmovilizado en inventario es el valor del inventario a costo. Para ver cuánto vale cada día de stock, divide el costo de ventas anual (COGS) entre 365. El DIO es inventario medio ÷ costo de ventas anual × 365, así que cada día que recortas del DIO libera un día de costo de ventas.
Saca dos cifras de tu ERP: el costo de ventas anual y el inventario medio a costo (saldo inicial más saldo final, dividido entre dos). Toma un fabricante con un inventario medio de 2,4 millones de dólares y un costo de ventas anual de 9,6 millones. El DIO es 2,4 ÷ 9,6 × 365 = 91 días, y un día de costo de ventas equivale a unos 26.300 $. Recortar 10 días de DIO libera unos 263.000 $ de capital de trabajo. Esa es la cifra que debes llevar a tu director financiero.
Un DIO global oculta dónde está el efectivo. Divídelo por clase de SKU y verás que suele acumularse en un solo lugar:
| Clase de SKU | Inventario a costo | Costo de ventas anual | DIO | Efectivo por día de DIO |
|---|---|---|---|---|
| A, alta rotación | 900.000 $ | 6.570.000 $ | 50 días | 18.000 $ |
| B, rotación estable | 600.000 $ | 2.190.000 $ | 100 días | 6.000 $ |
| C, lenta u obsoleta | 900.000 $ | 840.000 $ | 391 días | 2.300 $ |
| Total | 2.400.000 $ | 9.600.000 $ | 91 días | 26.300 $ |
La clase C retiene el 37,5 % del efectivo y genera menos del 9 % del costo de ventas. Cada día recortado en C libera menos efectivo que en las otras clases, pero C es la que tiene más días que recortar. Bajar C a 180 días libera unos 486.000 $ sin tocar las piezas A que mantienen los envíos en marcha. Recortar 10 días en A liberaría 180.000 $, justo donde una rotura de stock frena el pedido de un cliente.
Dos precauciones antes de recortar C. Algunas piezas lentas son repuestos de plazo de entrega largo o compras finales por fin de vida que mantienes a propósito, así que revisa cada una. Y un pedido de compra abierto de una pieza C añade efectivo al montón más lento, así que revisa los compromisos de entrada antes que el propio stock. La confirmación de pedidos de compra te da una fecha confirmada en cada una de esas líneas.
¿Qué KPI de inventario anticipan tensiones en el capital de trabajo?
El DIO y la rotación de inventario van con retraso. Describen el trimestre pasado, cuando el efectivo ya está atascado. Las señales que se mueven primero están en tus pedidos de compra en curso y en tu maestro de SKU, semanas antes que el DIO.
Cuatro medidas, revisadas cada semana, cubren casi todo:
- Líneas de pedidos de compra vencidas, por proveedor. Cada una es una fecha que ya ha fallado una vez. Los compradores reaccionan pidiendo antes o pidiendo más, y ese stock llega después, encima del pedido tardío.
- Desfase de las fechas confirmadas en los pedidos abiertos. La diferencia entre la fecha confirmada por el proveedor y tu fecha de necesidad, y si va en aumento.
- Semanas de cobertura frente a las fechas de necesidad. Por SKU, medidas frente a las fechas reales de demanda, no frente al consumo medio.
- Stock sin demanda en los próximos seis meses. La parte del valor del inventario que ningún pedido ni previsión va a consumir. Es el stock obsoleto de mañana, y cada mes que sigue ahí te cuesta su costo de mantenimiento. Muchos equipos de finanzas calculan con un 20 a 30 % del valor del inventario al año; calcula el tuyo a partir de tu costo de capital, el almacenamiento, los seguros, las mermas y la obsolescencia.
Ese conjunto cabe en una hoja de cálculo. Donde los equipos se ahogan es al conciliar los registros del ERP con las respuestas de los proveedores. Las lecciones pedidos de compra vencidos y fecha prometida frente a fecha de necesidad tratan a fondo las dos primeras medidas. Cartograph mantiene esas fechas al día a partir de las respuestas de los proveedores. No arreglará un maestro de proveedores lleno de plazos de entrega desfasados, así que limpia primero esos datos.
¿Qué papel tienen los pedidos de compra entrantes en las decisiones de reducir inventario?
Un SKU puede parecer con exceso de stock hasta que compruebas si llegarán los pedidos de compra que lo cubren. Recortar stock mirando solo la cantidad disponible es la forma de acabar pagando flete urgente dos semanas después. Cada decisión de reducción necesita tres datos juntos: lo que tienes, lo que necesitan los clientes y cuándo, y lo que han confirmado los proveedores y cuándo.
La fecha de necesidad es cuándo la producción o un pedido de cliente consume el material. La fecha confirmada es la que el proveedor se comprometió a cumplir en su confirmación de pedido, no la fecha que pediste. El stock disponible es lo que hay hoy en el almacén. Si el stock disponible más las entradas confirmadas cubren las fechas de necesidad hasta el próximo ciclo, puedes recortar. Si faltan fechas confirmadas o son posteriores a las fechas de necesidad, el stock de más no es exceso. Es tu colchón frente a un pedido tardío.
Antes de cancelar o aplazar un pedido de compra, comprueba cuatro cosas:
- Cada línea de pedido de compra abierta del SKU tiene una fecha confirmada por el proveedor, no solo una fecha solicitada.
- El stock disponible más las entradas confirmadas siguen cubriendo tus fechas de necesidad más tempranas después del recorte.
- Ninguno de los pedidos de compra con los que cuentas está ya vencido.
- Sabes lo que costaría un envío tardío en los pedidos de cliente que abastece este SKU: una penalización, una línea parada en el cliente o un pedido de reposición perdido.
La mayoría de los equipos se saltan estas comprobaciones porque perseguir confirmaciones por correo y por teléfono las convierte en media jornada de trabajo. El consejo de verificar antes de recortar da por hecho que alguien se dedica por completo a ello. El seguimiento de envíos atrasados de Cartograph hace las comprobaciones de confirmaciones y vencimientos para que la revisión lleve minutos. La decisión sobre qué clientes importan más sigue siendo tuya.
Un pedido de compra vencido te dice que el plazo de entrega real del proveedor es más largo de lo que cree tu sistema. Si un SKU tiene historial de entregas tardías, mantén el stock y corrige los datos de fechas de entrada antes de recortar nada. Recortar frente a una fecha en la que nadie cree es como empiezan las roturas de stock.
¿Cuándo perjudica la reducción de inventario a las entregas a tiempo y al flujo de caja?
Recortar stock frente a fechas de entrada confirmadas funciona. Recortar frente a un promedio de hoja de cálculo falla de tres maneras: roturas de stock que paran la producción, flete urgente para recuperarse y costos de urgencia que pueden superar el costo de mantenimiento que ahorraste.
Haz las cuentas por SKU antes de recortar. Supón que recortas 2000 $ de stock de una pieza y que el costo de mantenimiento es del 25 % anual. Ahorras 500 $ al año. Una sola urgencia que sume 500 $ en flete y horas extra borra el ahorro de todo el año. Por eso las fechas confirmadas de los pedidos abiertos y vencidos importan más que el punto de pedido: te dicen qué recortes son seguros y cuáles son apuestas. La lección sobre agilización de pedidos explica qué hacer cuando un recorte ya ha salido mal.
Una rotura de stock también retrasa el cobro. Un envío que sale dos semanas tarde se cobra dos semanas tarde, sean cuales sean las condiciones del cliente. Si recortar 20.000 $ de stock retrasa un envío de 100.000 $, has retenido cinco veces el efectivo que liberaste. Ata cada reducción a una fecha de necesidad real de un cliente, no solo a una fórmula de stock de seguridad.
¿Cómo se convierte en efectivo el inventario lento y obsoleto?
Primero, reasígnalo. Antes de vender nada, comprueba si el exceso puede cubrir pedidos de clientes abiertos u órdenes de producción ya planificadas. Pon el exceso de cada SKU junto a las fechas de sus pedidos de venta abiertos y las fechas de necesidad de los pedidos de compra confirmados. Si una orden de producción vence en seis semanas y las piezas están en el almacén equivocado, un traslado es mejor que un descuento. Este paso cuesta unas horas de conciliar registros y nada de efectivo.
Después, liquida, por orden de cuánto efectivo devuelve cada canal por cada dólar:
- Devuélvelo al proveedor. Suele ser la mejor recuperación, si el proveedor acepta devoluciones y el cargo por devolución es asumible.
- Véndelo a otro fabricante. Funciona bien con materias primas y piezas estándar que use una empresa que no compita contigo.
- Brókeres de excedentes de inventario. Pagan menos, pero mueven volumen rápido y liberan el espacio.
- Desecho o baja contable. Es lo que menos efectivo devuelve, pero libera espacio en el almacén y detiene el costo de mantenimiento del stock muerto.
Una baja contable es un asiento, no un movimiento físico: el stock sigue ahí hasta que te deshaces de él. Las normas contables valoran el inventario al menor entre su costo y su valor neto realizable, así que el stock obsoleto se rebaja de valor cuando ese valor cae. La fiscalidad funciona de otra manera, y las normas varían según el país. En EE. UU., el stock que aún se vende a precios normales no puede rebajarse solo porque se mueva despacio; la deducción llega, por lo general, cuando lo vendes, lo desechas o lo donas. Los bienes que ya no se venden a precios normales, por daños, obsolescencia o lotes incompletos, pueden valorarse al precio al que realmente los ofreces dentro de los 30 días siguientes a la fecha del inventario, menos el costo de deshacerte de ellos. Guarda registros del destino de cada partida y pide a tu asesor fiscal que confirme el tratamiento antes de desechar nada.
Lleva a tu director financiero la lista de SKU, su antigüedad y el destino propuesto en una sola hoja, y la conversación durará una hora en lugar de un trimestre.
¿Con qué frecuencia debes revisar el inventario para cuidar el capital de trabajo?
Tres niveles funcionan para un equipo de materiales de dos personas: semanal para los compromisos de entrada, mensual para el exceso y trimestral para las provisiones y las condiciones. Cada nivel responde a una pregunta y lleva menos de una hora una vez creada la lista.
- Semanal: pedidos de compra en curso frente al stock disponible. Compara las fechas confirmadas por los proveedores con el stock disponible y la demanda abierta. Marca los pedidos de compra cuyas fechas confirmadas han pasado las fechas de necesidad, porque provocan tanto las roturas de stock como las urgencias que vienen después.
- Mensual: la lista de exceso y de piezas de baja rotación. Ordena los SKU por meses de cobertura frente a la demanda. Todo lo que supere tu umbral de cobertura recibe una decisión: usarlo, trasladarlo, devolverlo o venderlo.
- Trimestral: la provisión por obsolescencia y las condiciones de los proveedores. Rebaja el valor del stock obsoleto para que el balance diga la verdad. Revisa también las condiciones de pago con tus mayores proveedores, porque unos plazos de pago más largos acortan el ciclo de conversión de efectivo igual que un DIO más bajo.
¿Qué herramientas ayudan sin sumar un segundo trabajo?
Tu ERP guarda los datos de partida de cada decisión de esta guía: fechas de necesidad, fechas confirmadas, pedidos vencidos y stock disponible por SKU. Lo que no hace es perseguir a los proveedores para conseguir confirmaciones, avisar de señales tempranas ni conciliar lo que dicen los proveedores por correo con lo que muestra el ERP. Esa persecución es el segundo trabajo a tiempo completo que intentas evitar.
Las hojas de cálculo funcionan hasta que tus pedidos de compra en curso cambian a diario. Un archivo creado el lunes está desfasado el miércoles, porque se movieron fechas de necesidad, entró una urgencia o un cliente aplazó un pedido. El mantenimiento crece con cada SKU y cada proveedor que añades, y la lógica vive en la cabeza de una sola persona.
Las suites de planificación avanzada están pensadas para equipos con planificadores dedicados. Cartograph conecta las decisiones de inventario por SKU con tus pedidos de compra en curso reales. Es gratuito para un número ilimitado de miembros del equipo, y Scout Agent se cobra por resultado logrado. Cartograph no sustituye las transacciones de tu ERP, y si los datos de pedidos de compra de tu ERP están mal, Cartograph parte de los mismos datos erróneos. Ninguna herramienta arregla unos datos maestros sucios.
Preguntas que se hacen los equipos
¿Cómo afecta la gestión de inventario al capital de trabajo?
El inventario es efectivo que has pagado o debes a los proveedores y que solo vuelve cuando pagan los clientes. Para un fabricante pequeño suele ser la mayor parte del capital de trabajo que controla, y cada día que recortas del DIO libera un día de costo de ventas. En el ejemplo, recortar 10 días libera unos 263.000 $.
¿Cuánto capital de trabajo debería estar inmovilizado en inventario?
No hay un objetivo universal; depende de los plazos de entrega de los proveedores, de la variabilidad de la demanda y de las condiciones de los clientes. Parte de tu propia posición: inventario a costo y DIO, por clase de SKU. En el ejemplo, las piezas C de baja rotación retienen el 37,5 % del efectivo y generan menos del 9 % del costo de ventas, así que son el primer sitio donde mirar. Antes de recortar, revisa cada una por si es un repuesto de plazo de entrega largo.
¿Reducir inventario siempre es bueno para el flujo de caja?
No. Recortar frente a un promedio de hoja de cálculo en lugar de las fechas confirmadas de los pedidos de compra provoca roturas de stock, fletes urgentes y urgencias, y una sola urgencia puede costar más que un año de costo de mantenimiento del stock que recortaste. Un envío tardío también retrasa el pago del cliente tantos días como llegue tarde.
¿Cómo liberas efectivo del exceso de inventario en fabricación?
Primero, reasígnalo: cruza el exceso con pedidos de clientes abiertos u órdenes de producción planificadas, porque un traslado no cuesta efectivo. Después, devuélvelo al proveedor o véndelo a otro fabricante o a un bróker, en ese orden de recuperación. Desecharlo es lo que menos devuelve, pero detiene el costo de mantenimiento. Confirma el tratamiento fiscal con tu asesor antes de desechar nada.
¿Cuál es una buena rotación de inventario para el capital de trabajo?
Un único objetivo global engaña, porque oculta dónde está el efectivo. La rotación también va con retraso: describe el trimestre pasado, cuando el efectivo ya está atascado. Sigue en su lugar las señales que se mueven primero: pedidos de compra vencidos, desfase de las fechas confirmadas, semanas de cobertura frente a las fechas de necesidad reales y stock sin demanda a la vista.